Retraite : après deux ans, ce couple réalise que leur budget impose des changements qu’ils n’avaient pas anticipés
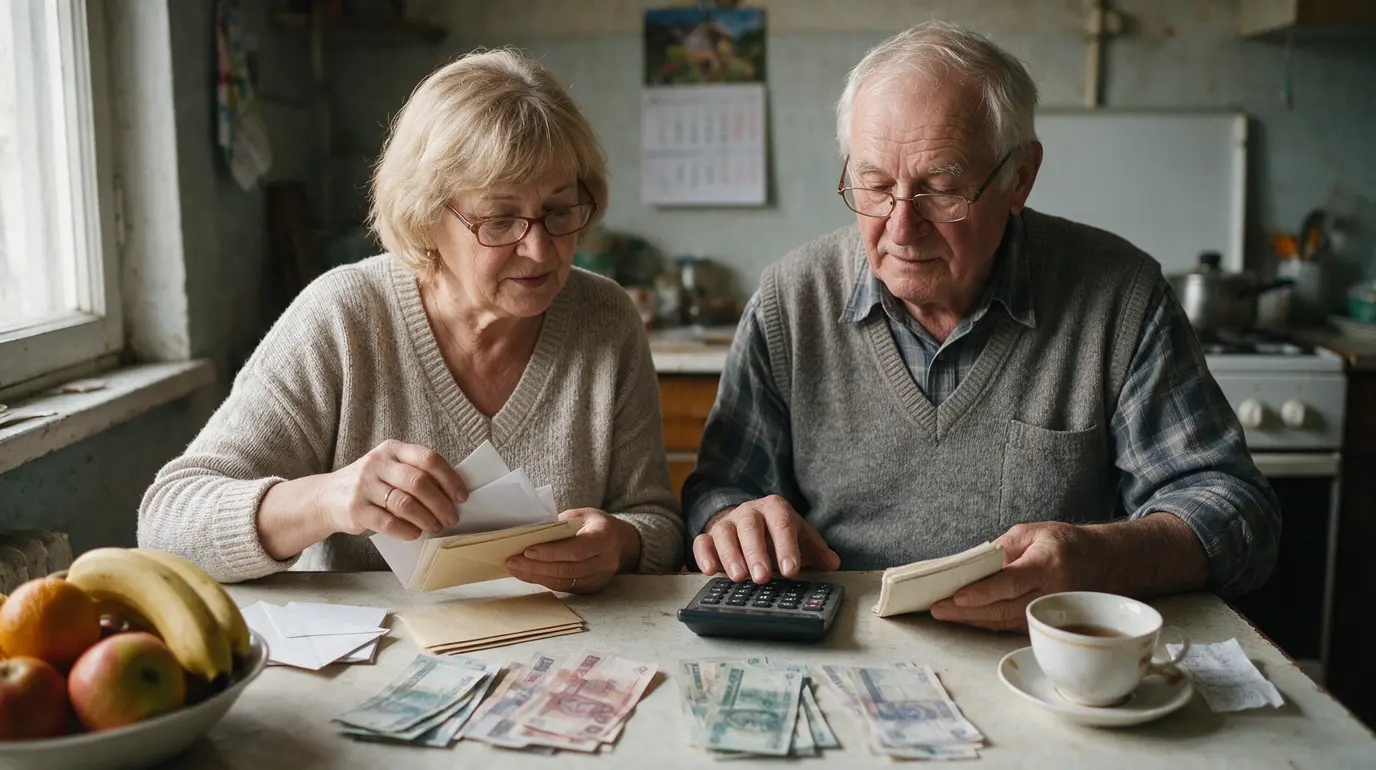
Deux ans après avoir quitté la vie active, certains retraités découvrent que leur équilibre financier a changé sans bruit. Les dépenses du quotidien restent là, mais elles ne pèsent plus de la même façon. Ce couple pensait avoir tout prévu, jusqu’au moment où quelques postes ont commencé à rogner leur marge.
Le problème ne vient pas forcément d’un grand imprévu. Il peut naître d’une accumulation de petites dépenses, d’une hausse de prélèvements ou d’un rythme de vie plus coûteux que prévu. Leur expérience met en lumière un point essentiel pour tous les futurs retraités.
Pourquoi les deux premières années de retraite peuvent bousculer un budget
Le passage à la retraite ne se limite pas au remplacement d’un salaire par une pension. Il modifie les habitudes, les loisirs, les déplacements et parfois même les besoins de santé. Beaucoup de ménages construisent leur budget à partir du montant net reçu les premiers mois.
Or, ce montant n’est qu’une partie de l’équation. Une pension de retraite de base versée par l’Assurance retraite peut être complétée par une retraite complémentaire Agirc-Arrco pour les anciens salariés du privé. Ces revenus sont soumis à des prélèvements sociaux, dont la CSG, la CRDS et la contribution additionnelle de solidarité pour l’autonomie.
Les dépenses fixes, elles, continuent de progresser. La taxe foncière, l’assurance habitation, l’énergie, la mutuelle santé ou l’entretien de la voiture ne diminuent pas parce que l’on cesse de travailler. Certains coûts augmentent même avec le temps.
Les premiers mois peuvent aussi donner une image trompeuse. Le temps libre favorise les sorties, les week-ends, les cadeaux aux proches ou les projets reportés pendant la carrière. C’est agréable, mais ce rythme ne correspond pas toujours aux ressources disponibles sur la durée.
Le couple concerné n’avait pas commis d’erreur spectaculaire. Il n’avait simplement pas anticipé que son budget devait être recalculé après une année complète, puis ajusté une nouvelle fois. C’est souvent là que les changements nécessaires apparaissent.
Ce qu’ils ont compris après deux ans : le budget doit intégrer les dépenses irrégulières
La prise de conscience est venue d’un constat simple : leur revenu mensuel semblait suffisant, mais leur épargne diminuait. Ils avaient bien prévu les courses, les factures et le crédit immobilier déjà remboursé. En revanche, ils avaient sous-estimé les dépenses annuelles et exceptionnelles.
Le vrai budget de retraite ne se calcule pas seulement mois par mois. Il doit inclure les sommes réglées une ou deux fois par an. La taxe foncière, la révision de la chaudière, les réparations automobiles, les cotisations d’assurance et les frais médicaux non remboursés peuvent peser fortement.
Le deuxième changement concernait la santé. Avec l’âge, les consultations, les lunettes, les soins dentaires, l’audition ou les médicaments peuvent devenir plus fréquents. Une complémentaire santé protège une partie de ces coûts, mais son tarif peut également évoluer.
Ils ont aussi découvert que le temps libre augmente certaines dépenses courantes. Davantage de repas pris à l’extérieur, de chauffage à domicile, de carburant pour rendre visite à la famille ou d’activités culturelles peuvent faire monter la facture. Ce ne sont pas des dépenses inutiles. Elles doivent simplement être intégrées dès le départ.
Enfin, ils ont distingué deux notions souvent confondues : le revenu disponible et la capacité d’épargne. Vivre correctement chaque mois ne signifie pas forcément pouvoir financer un imprévu. Sans réserve dédiée, la moindre réparation peut déséquilibrer plusieurs mois.
Cette analyse les a conduits à revoir leur organisation sans renoncer à tout. Encore fallait-il transformer ce constat en méthode concrète et durable.
La méthode pratique pour reconstruire un budget de retraite réaliste
La solution consiste à établir un budget annuel, puis à le traduire en montants mensuels. Cette approche évite de croire qu’un mois calme représente la situation réelle. Prévoyez vos relevés bancaires, vos avis d’imposition, vos échéanciers et vos contrats d’assurance.
- Listez les revenus réellement encaissés. Notez les pensions nettes versées, les revenus locatifs éventuels, les intérêts connus et toute autre ressource régulière. Utilisez les montants après prélèvements sociaux.
- Reprenez douze mois de dépenses. Classez chaque mouvement en catégories simples : logement, alimentation, transport, santé, loisirs, aides familiales et abonnements.
- Repérez les dépenses annuelles. Taxe foncière, assurance auto, entretien de la maison ou vacances doivent être inscrits dans le calcul, même s’ils ne tombent pas chaque mois.
- Mensualisez les grosses échéances. Divisez chaque dépense annuelle par douze. Virez cette somme vers un livret d’épargne distinct dès le début du mois.
- Fixez une réserve d’imprévus. Commencez par un objectif accessible, puis alimentez-le régulièrement. Cette réserve sert aux pannes et aux soins inattendus, pas aux dépenses prévues.
- Comparez chaque trimestre. Vérifiez l’écart entre vos prévisions et vos dépenses réelles. Ajustez une catégorie plutôt que de puiser sans cesse dans l’épargne.
| Catégorie | Exemples à prévoir | Organisation utile |
|---|---|---|
| Logement | Énergie, taxe foncière, travaux, copropriété | Provision mensuelle dédiée |
| Santé | Mutuelle, optique, dentaire, audioprothèse | Suivi trimestriel des remboursements |
| Transport | Carburant, entretien, contrôle technique, assurance | Budget annuel mensualisé |
| Vie sociale | Restaurants, cadeaux, voyages, loisirs | Plafond mensuel flexible |
Un tableur, un carnet ou l’application bancaire de votre choix suffit. L’outil importe peu. Ce qui compte est de rendre visibles les dépenses qui n’apparaissent pas dans un budget mensuel ordinaire.
Une fois ces montants posés, la question n’est plus « pouvons-nous payer cette dépense ? ». Elle devient « cette dépense est-elle compatible avec notre budget annuel ? ». Cette nuance change profondément les décisions.
Les ajustements qui préservent le confort sans gâcher la retraite
Réduire son budget ne signifie pas vivre dans la privation. Pour ce couple, les modifications les plus efficaces n’ont pas concerné les besoins essentiels. Elles ont porté sur les dépenses répétées, peu visibles et faciles à renégocier.
Ils ont d’abord examiné leurs abonnements : téléphonie, télévision, plateformes numériques, assurances en doublon et options bancaires. Un contrat ancien n’est pas toujours inadapté, mais il mérite d’être comparé. La résiliation ou le changement doit néanmoins respecter les conditions du contrat.
Ils ont ensuite séparé les loisirs en deux enveloppes. La première couvre les sorties habituelles. La seconde finance les voyages et les grandes occasions. Cette distinction évite que les vacances soient payées avec l’argent prévu pour le quotidien.
Le logement a aussi été étudié avec méthode. Pour une maison individuelle, anticiper l’entretien limite les urgences coûteuses : toiture, chaudière, plomberie, volets ou élagage. Pour une copropriété, il est utile de lire les décisions d’assemblée générale et les appels de fonds à venir.
Voici des pistes concrètes, à adapter à votre situation :
- Demander un devis avant tout remplacement important d’équipement.
- Comparer la mutuelle santé selon les besoins réels en optique, dentaire et hospitalisation.
- Planifier les voyages hors des périodes les plus demandées, lorsque cela convient.
- Limiter les retraits dans l’épargne de précaution aux véritables imprévus.
- Prévoir une enveloppe claire pour les aides financières aux enfants et petits-enfants.
Pour les questions complexes, un conseiller France Services, une caisse de retraite ou un professionnel qualifié peut aider à faire le point. Certains droits et certaines aides dépendent des revenus, du patrimoine, de l’âge et du lieu de résidence. Reste à éviter quelques réflexes qui fragilisent souvent les budgets.
Les erreurs qui donnent une fausse impression de sécurité
La première erreur consiste à se fier au solde du compte courant. Un solde élevé en début de mois peut déjà être destiné à une facture annuelle. Sans enveloppe séparée, il paraît disponible alors qu’il ne l’est pas.
La deuxième erreur est de considérer l’épargne comme un revenu permanent. Puiser ponctuellement dans un Livret A ou une assurance-vie peut être justifié. Le faire chaque mois pour combler le budget signale qu’un ajustement est nécessaire.
Il faut aussi éviter de modifier trop vite ses placements ou de vendre un bien sous l’effet de l’inquiétude. Une décision patrimoniale engage souvent plusieurs années. Elle mérite une analyse des frais, de la fiscalité et des conséquences pour le conjoint.
Enfin, ne négligez pas l’inflation sur les dépenses incompressibles. Même une hausse modérée de l’énergie, des assurances ou de l’alimentation peut réduire progressivement la marge disponible. Un rendez-vous budgétaire annuel permet de réagir avant que l’écart ne devienne important.
Le budget le plus rassurant n’est pas celui qui paraît généreux sur le papier. C’est celui qui prévoit les vraies dépenses, protège une réserve et laisse une place assumée aux plaisirs de la retraite.
Après deux ans, ce couple n’a pas renoncé à ses projets. Il les finance désormais avec des enveloppes réalistes, ce qui rend chaque dépense choisie beaucoup plus sereine.